
Quand un taux immobilier bouge, tout le marché immobilier s’agite. Ce n’est pas un détail technique réservé aux courtiers : cela change la capacité d’emprunt, le niveau de financement, les arbitrages des vendeurs et, au final, le prix immobilier. En 2026, avec une inflation mieux contenue mais une économie encore prudente, chaque dixième de point compte. Concrètement, les acheteurs ne raisonnent plus seulement en surface ou en quartier, mais en mensualité supportable. Et c’est là que le jeu se tend, ou se débloque.
L’article en bref
Les taux ne font pas qu’augmenter ou baisser : ils redessinent les décisions d’achat, la négociation et la rentabilité. Ce qui change aujourd’hui, c’est surtout la vitesse d’adaptation du marché et des acheteurs.
- Capacité d’achat sous pression : Un taux plus haut réduit vite le budget mobilisable
- Demande plus sélective : Les biens bien placés résistent mieux aux variations
- Stratégies d’achat à revoir : Comparer, négocier et ajuster son apport devient crucial
- Marché à plusieurs vitesses : Résidence principale, locatif et luxe ne réagissent pas pareil
Comprendre ces mécanismes permet d’acheter, vendre ou investir sans subir les taux, mais en les utilisant intelligemment.
Dans la vraie vie, un acheteur ne compare pas seulement des annonces. Il compare aussi ce que sa banque accepte de financer. C’est précisément pour cela qu’un même bien peut sembler accessible à un foyer, puis hors de portée pour un autre, selon le moment où les taux évoluent. Un investisseur expérimenté résumait bien la situation : « Les conditions récentes m’ont permis de passer à l’action rapidement. » Cette phrase dit tout. Le marché immobilier ne réagit pas seulement aux chiffres affichés par les banques, mais à l’anticipation qu’ils provoquent. Quand les taux montent, certains reportent leur projet. Quand ils baissent, d’autres se précipitent. Résultat : la demande accélère, se contracte, puis se réorganise. C’est cette mécanique qui explique pourquoi les taux pèsent autant sur les ventes, les négociations et la hiérarchie des biens recherchés.
Taux immo et marché immobilier : le mécanisme qui change tout
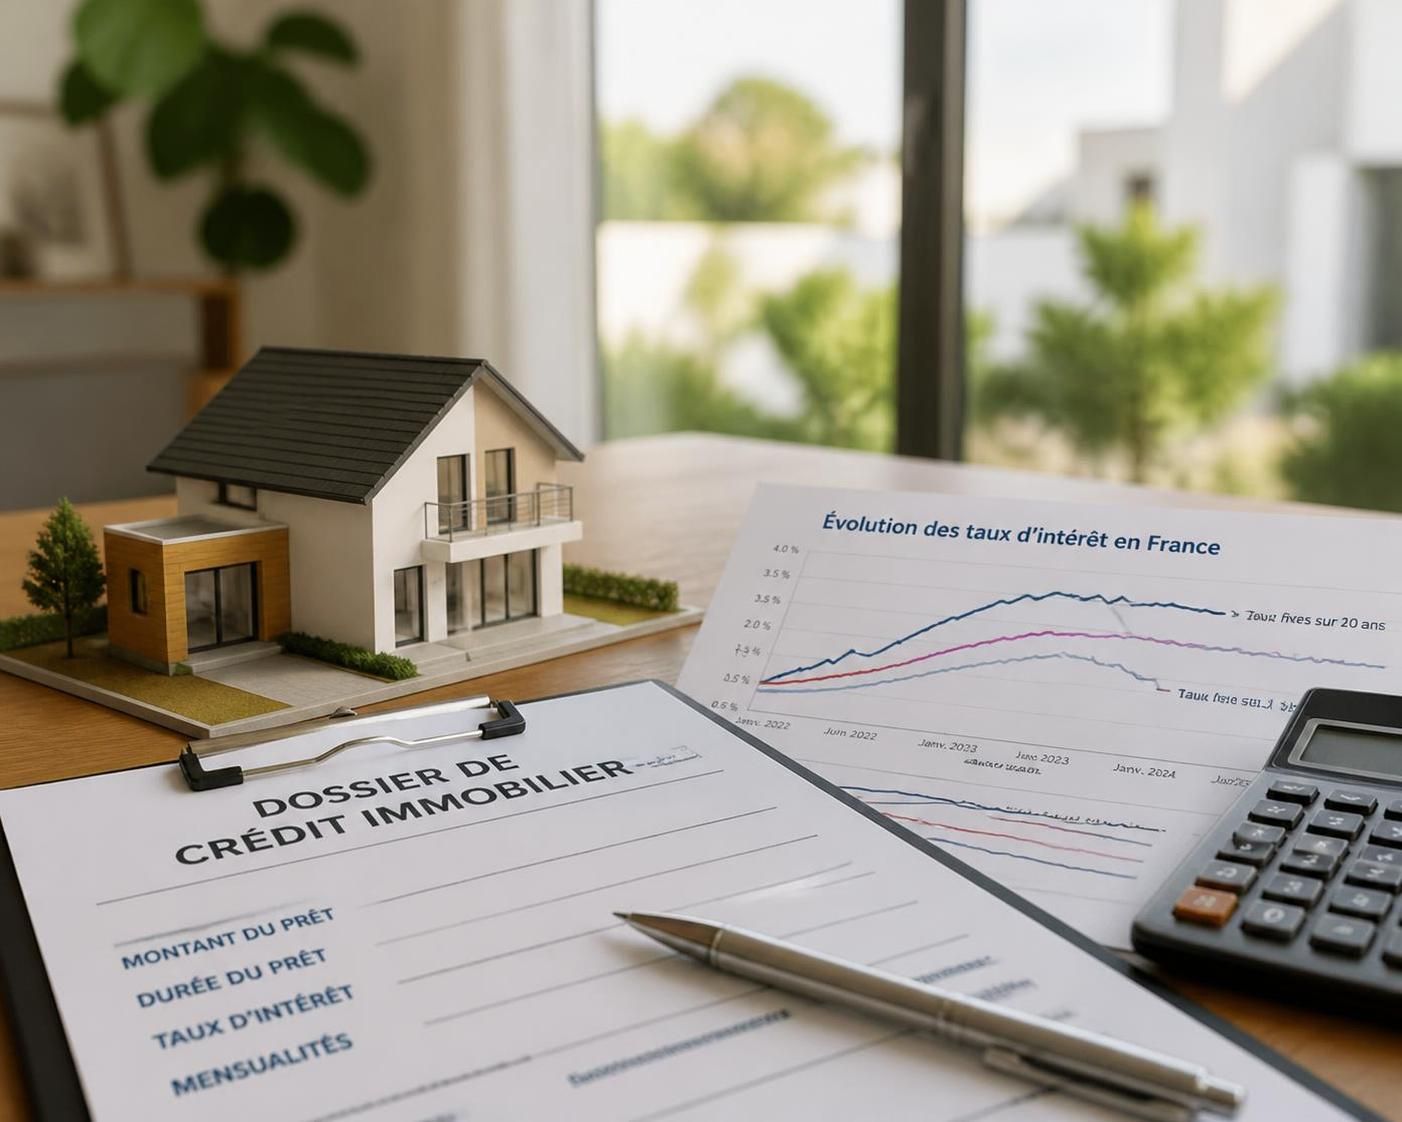
Ce qu’il faut comprendre, c’est qu’un crédit immobilier plus cher ne réduit pas seulement le confort de remboursement. Il diminue la somme totale que l’acheteur peut emprunter. Sur un prêt de 200 000 euros, la différence entre un taux bas et un taux plus élevé peut faire varier la mensualité de façon très sensible. Dans un contexte de financement plus coûteux, un projet reste identique sur le papier, mais devient parfois impossible dans les faits. Voilà pourquoi les taux influencent autant le marché immobilier actuel : ils agissent comme un filtre immédiat sur la demande.
Un petit conseil que peu de gens appliquent : raisonner d’abord en coût global du crédit, et seulement ensuite en prix affiché du bien. Pourquoi ? Parce qu’un logement à 280 000 euros peut coûter bien plus cher à financer qu’un bien à 300 000 euros acheté dans de meilleures conditions bancaires. Dans la vraie vie, le taux commande souvent la stratégie, pas l’inverse. C’est aussi pour cela que les vendeurs attentifs ajustent leurs attentes plus vite quand la demande se tasse. Le marché devient alors plus tactique, plus nerveux, parfois même un peu cruel pour les dossiers fragiles.
Quand la capacité d’emprunt se contracte, la demande recule
Les taux élevés touchent d’abord les ménages qui achètent leur résidence principale. L’effet est simple : à mensualité constante, le budget disponible baisse. L’acheteur doit donc viser plus petit, plus loin ou plus ancien. C’est l’une des raisons pour lesquelles l’accession à la propriété devient plus difficile pour les primo-accédants, surtout quand l’apport est limité.
À l’inverse, quand les taux se détendent, le mouvement s’inverse rapidement. Les ménages reviennent, les visites reprennent et les vendeurs revoient moins souvent leurs ambitions à la baisse. Une investisseuse racontait avoir pu acheter dans une zone attractive grâce à des conditions de crédit favorables. Ce n’est pas un hasard : les taux bas élargissent la zone de recherche et permettent d’envisager un bien mieux situé, ou un projet plus ambitieux.
Le prix immobilier suit la tension entre offre et acheteurs
Quand l’accès au crédit se complique, les vendeurs n’ont plus autant de marge. Les biens restent plus longtemps en annonce et les négociations reprennent de la vigueur. Dans certains secteurs, une décote de 5 % à 10 % peut redevenir réaliste, surtout si le logement manque de qualité ou si le quartier est moins recherché. À l’inverse, les zones tendues, bien desservies et rares gardent une solidité supérieure.
Le marché ne baisse pas partout de la même manière. Il se réajuste par strates. Les quartiers désirés, les biens rénovés et les surfaces les plus pratiques subissent moins les à-coups. C’est précisément là que l’analyse locale devient utile. Pour suivre ces écarts, certains investisseurs consultent des ressources comme le marché local expliqué par une agence de terrain ou encore les repères essentiels pour investir avec méthode.
| Situation | Niveau des taux | Demande | Prix immobilier |
|---|---|---|---|
| Phase d’expansion | Taux bas | Accroissement | Hausse |
| Période de contraction | Taux élevés | Diminution | Baisse |
| Marché stabilisé | Modérés | Stables | Légère fluctuation |
| Zone tendue | Variable | Concurrence forte | Adaptation rapide |
Cette grille reste simple, mais elle résume bien le cœur du sujet : les taux ne font pas tout, ils déclenchent des réactions en chaîne. Et dans l’immobilier, la chaîne est toujours financière avant d’être émotionnelle.
Résidence principale, locatif, luxe : des réactions très différentes
Tous les segments ne se comportent pas pareil face aux variations de taux. C’est une erreur classique de croire que le marché réagit de façon uniforme. La résidence principale, par exemple, est très sensible car elle dépend fortement de l’emprunt bancaire. L’investissement locatif, lui, s’appuie davantage sur la logique de rendement. Quant au luxe, il suit souvent ses propres règles, avec une dépendance moindre au crédit classique.
Un propriétaire racontait avoir vu sa résidence principale gagner en attractivité au bon moment, simplement parce qu’un taux favorable avait rendu son projet plus fluide. À l’inverse, une consultante immobilière observait que le haut de gamme restait étonnamment stable malgré les remous. Ce contraste est révélateur : le pouvoir d’achat ne touche pas tout le monde de la même façon. Dans le premium, la clientèle dispose souvent de plus de trésorerie, de revenus plus élevés ou de schémas de financement différents.
Pourquoi la résidence principale réagit si vite
La résidence principale dépend directement de la mensualité acceptable. Dès que le taux grimpe, le budget se resserre. Les ménages repoussent alors leur achat, réduisent leurs critères ou déplacent leur recherche vers des communes moins chères. Les primo-accédants sont les plus exposés à ce phénomène, car leur marge d’ajustement reste faible.
Petit conseil que peu de gens appliquent : avant de signer, il faut tester plusieurs scénarios de taux, pas seulement celui annoncé par la banque au départ. Cette simulation évite les mauvaises surprises et donne une vision claire du projet réel. Pour ceux qui cherchent des solutions concrètes, des pistes existent pour accéder à la propriété sans apport. C’est souvent là que se joue l’écart entre un dossier accepté et un projet abandonné.
Pourquoi le locatif exige une lecture plus fine
Dans l’investissement immobilier locatif, le taux ne compte pas seul. Il faut le comparer au loyer potentiel, à la fiscalité et au niveau de vacance. Un bien peut sembler rentable, mais perdre son intérêt si le coût du crédit absorbe trop de marge. À l’inverse, un immeuble bien placé ou un petit lot bien rénové peut garder une logique solide malgré un taux moins avantageux.
Une rénovation inutile peut d’ailleurs tuer un projet. Un client a déjà dépensé une somme importante dans une cuisine luxueuse pour un studio étudiant. Résultat : aucun impact réel sur le loyer. Voilà le genre d’erreur que les taux rendent encore plus visible, car ils exigent de mieux prioriser chaque euro investi. Pour aller plus loin sur les arbitrages utiles, il peut être pertinent de consulter les leviers fiscaux pour investir intelligemment.
Comment acheter ou investir quand les taux bougent sans prévenir
Face à des taux variables, la stratégie ne doit jamais être figée. Les acheteurs les plus sereins ne cherchent pas seulement le bien idéal : ils sécurisent leur financement, leur apport et leur timing. Dans la vraie vie, c’est souvent la qualité du dossier qui fait la différence. Une banque rassurée finance plus volontiers, et un vendeur reçoit plus facilement une offre crédible. Le marché récompense donc les projets préparés, pas les envies improvisées.
Les investisseurs le savent bien : comparer les offres bancaires peut représenter une économie notable sur la durée. Il faut aussi travailler la négociation du prix, parce qu’un bon achat commence rarement avec un tarif parfait. L’objectif n’est pas de “gagner contre la banque” ou “contre le vendeur”, mais de construire un montage cohérent. Quand l’économie reste fragile et que l’inflation se tasse sans disparaître totalement, cette discipline devient un vrai avantage compétitif.
Les réflexes utiles pour limiter l’impact des taux
- Comparer plusieurs banques plutôt que s’arrêter à la première proposition.
- Renforcer l’apport pour réduire le montant à financer.
- Négocier le prix d’achat avec des arguments locaux et factuels.
- Allonger ou raccourcir la durée selon le coût total du crédit.
- Choisir un bien cohérent avec le rendement attendu, surtout en locatif.
Un conseiller financier le rappelait très bien : une gestion rigoureuse du financement évite les charges excessives. Rien de spectaculaire, mais c’est souvent ce qui sauve un projet. Pour les jeunes acheteurs, des solutions existent aussi afin de mieux structurer l’entrée dans le marché, notamment via des dispositifs adaptés ou des approches alternatives. Le nerf de la guerre reste le même : maîtriser l’équation entre prix, mensualité et perspective de revente.
Dans un contexte où les prix immobiliers varient selon les régions, surveiller les signaux locaux reste indispensable. Les taux donnent la tendance générale, mais la réalité se joue toujours sur le terrain. Un quartier recherché, un immeuble bien entretenu ou un bien rare ne réagiront jamais comme un logement ordinaire. C’est pour cela que les acheteurs avertis gardent un œil sur les dynamiques régionales et sur les annonces des banques.
Ce que les prochains mois peuvent changer pour le marché immobilier
Les projections actuelles pointent surtout vers des mouvements plus mesurés qu’auparavant. Les taux ne repartent pas forcément à la baisse de façon spectaculaire, mais leur évolution reste décisive pour la suite. Une hausse légère peut encore freiner les transactions. À l’inverse, une stabilisation redonne un peu d’air au marché, surtout si le pouvoir d’achat immobilier cesse de se dégrader. Là encore, tout dépend du couple taux et inflation, mais aussi de la confiance des ménages.
Les acheteurs avisés ont donc intérêt à rester flexibles. Un dossier prêt, des critères hiérarchisés et une lecture sérieuse du financement permettent de saisir les bonnes occasions au bon moment. Dans certaines situations, mieux vaut acheter un bien un peu moins ambitieux mais solidement financé, plutôt que d’attendre le scénario parfait. Le marché immobilier récompense rarement l’attentisme absolu.
Pour les profils qui veulent avancer sans se tromper, il existe des ressources très concrètes sur les solutions d’accession, la rénovation rentable ou les arbitrages fiscaux. Quand le crédit immobilier devient plus exigeant, chaque décision compte davantage. Et c’est justement là que les bons réflexes font la différence entre une opération subie et un projet bien piloté.
Questions fréquentes sur les taux et l’immobilier
Pourquoi un taux immobilier plus élevé fait-il baisser la demande ?
Parce qu’il réduit la capacité d’emprunt. À mensualité identique, l’acheteur peut financer moins de capital, ce qui limite le nombre de biens accessibles et ralentit les transactions.
Les prix immobilier baissent-ils toujours quand les taux montent ?
Non. Les biens très recherchés, les zones tendues et le haut de gamme résistent mieux. La baisse concerne surtout les segments plus sensibles au crédit ou moins attractifs localement.
Faut-il attendre une baisse des taux pour acheter ?
Pas forcément. Si le bon bien est trouvé et que le financement est cohérent, attendre peut faire perdre une opportunité. Le bon timing dépend aussi du prix négocié et de la qualité du dossier bancaire.
L’investissement immobilier locatif reste-t-il intéressant avec des taux plus hauts ?
Oui, mais il faut être plus sélectif. Le rendement, la fiscalité, la demande locative et le coût total du crédit doivent être analysés ensemble avant de signer.
Comment améliorer ses chances d’obtenir un crédit immobilier ?
En préparant un dossier solide, en comparant plusieurs banques, en renforçant l’apport si possible et en évitant de surévaluer le budget. Un financement propre rassure toujours davantage.
La rénovation bien pensée peut aussi aider à mieux vendre, car elle compense parfois une conjoncture moins favorable. Et dans le même esprit, il faut garder en tête que le marché ne récompense pas l’approximation : il valorise la préparation, le bon diagnostic et le bon niveau de risque.